同一段行情,单看指数涨跌和看定投账户,可能得到不同的感受。沪深300从2021年1月4日的5267.72点,到2026年9月30日的4357.62点,收盘点位下降17.28%。如果期间逐月投入,投入时点与留存现金也会影响账户结果。
这篇文章用固定区间和固定参数拆开看这三件事:价格回撤、估值位置,以及定投账户中的现金。所有数字采用同一份1393个交易日的本地快照。
价格区间里的最大回撤
在这段区间内,沪深300的最大收盘回撤为-45.60%,对应2021年2月10日的此前峰值和2024年9月13日的谷底。截至2026年9月30日,收盘点位仍未恢复至这个峰值。
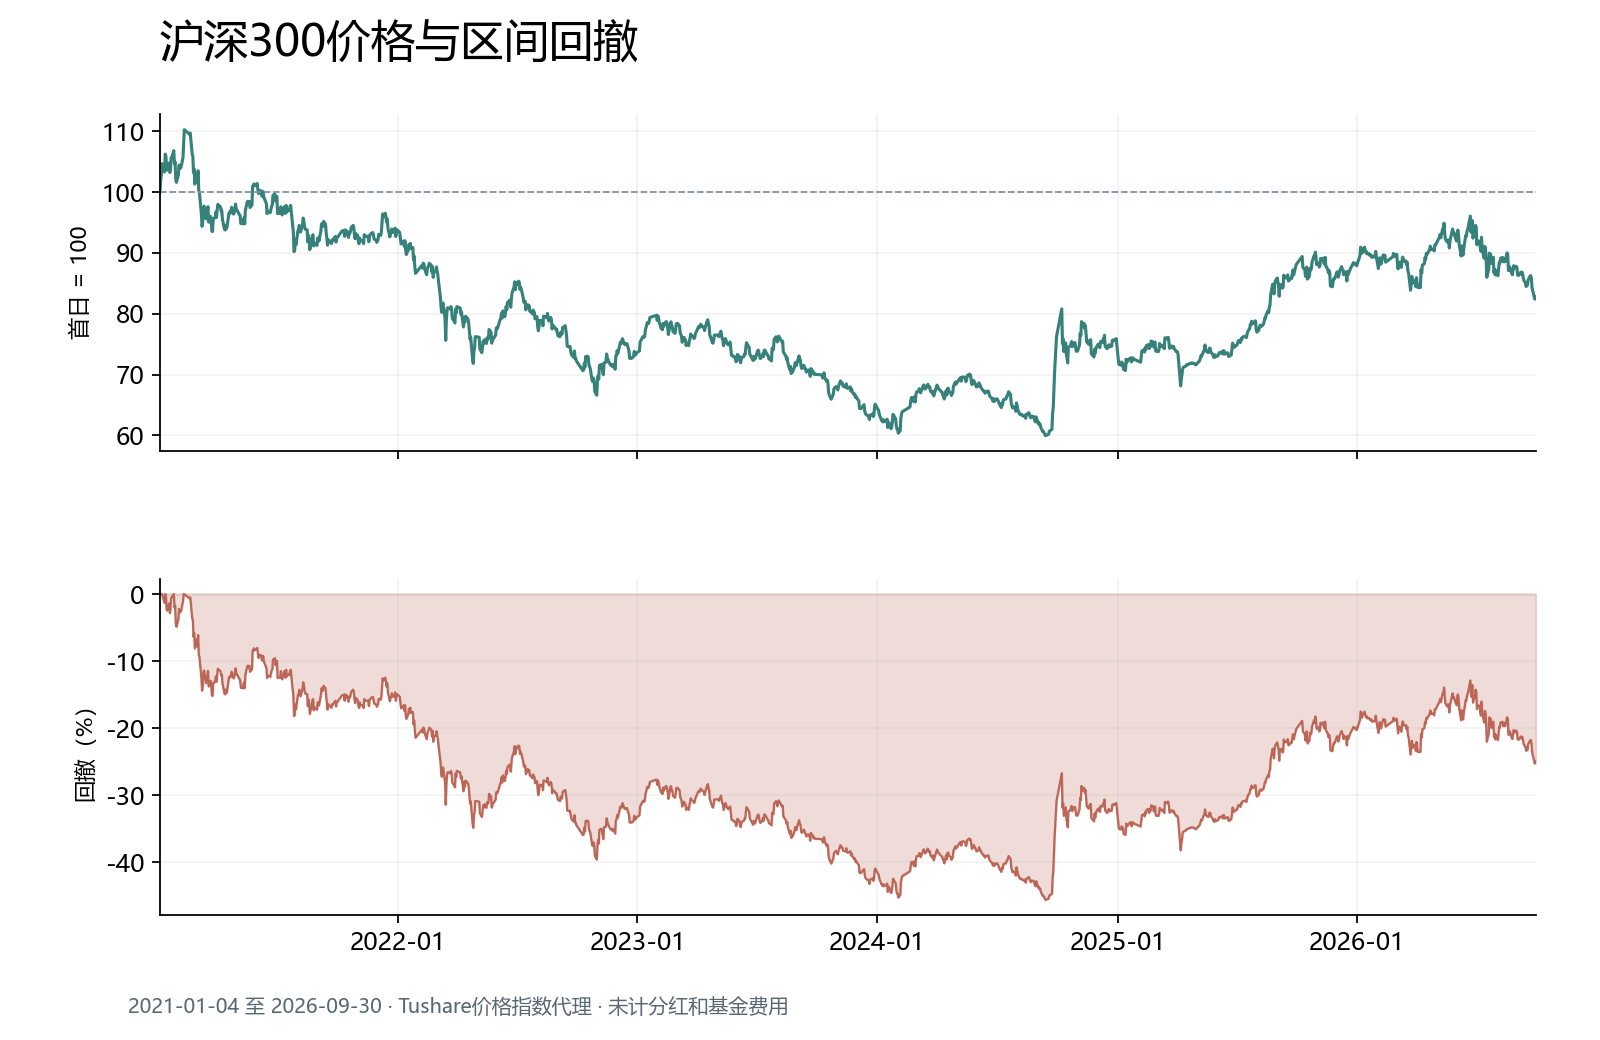
区间涨跌只比较起点和终点,最大回撤描述中间从峰值到谷底的幅度。这两个数字回答不同的问题,不能互相替代。这里使用的是价格指数,未计现金分红,因此也不能直接解释为某只基金的实际收益。
固定投入和全预算投入的差别
两组都在每月1日收到2000元预算,在当月首个交易日按收盘点位买入。固定组每月投入1000元,其余现金留在账户;全预算组每月投入2000元。模拟从2021年1月至2026年9月,共69个月,两个账户累计外部投入都是138,000.00元。
固定组累计买入69,000.00元,期末持仓市值71,988.14元,留存现金69,000.00元,总资产140,988.14元;相对累计外部投入的盈亏为2,988.14元,收益率2.17%。
全预算组累计买入138,000.00元,期末总资产143,976.28元,盈亏5,976.28元,相对累计外部投入的收益率4.33%。
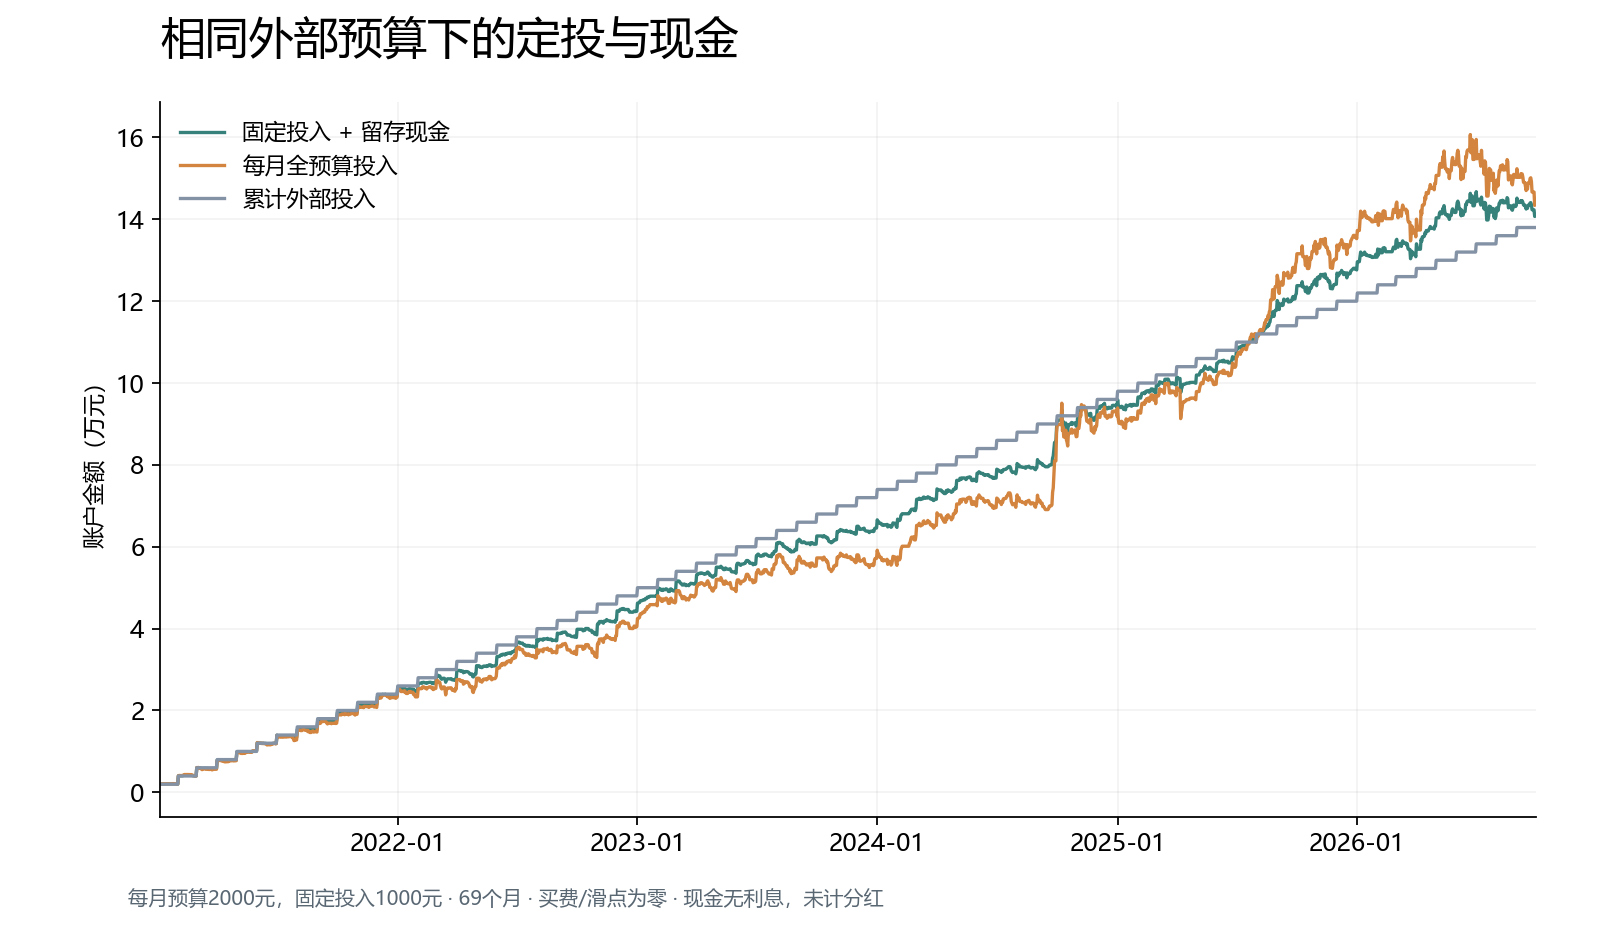
固定组的现金也属于账户资产,所以2.17%的分母是138,000.00元,而不是已经买入的69,000.00元。固定组持仓的盈亏相对买入本金为4.33%。这解释了为什么只谈“定投收益率”容易比较错:需要先说明是否计入未投资现金,以及分母是什么。
剔除外部入金影响后,固定组的账户单位净值最大回撤为-25.53%。它与价格指数的回撤不同,因为账户还包含现金,且逐月改变持仓。这个区间的结果不能证明固定投入或全预算投入在其他起点、终点同样占优。
本例允许零散份额成交,买入费率和滑点设为零,现金不计利息,不卖出;未计基金管理费、分红及跟踪偏差。两组不使用估值判断,不需要估值数据才能运行。
估值分位需要单独解释
2026年9月30日,来源PE TTM为13.2274。以此前5年1211条有效观察为样本,其中严格低于当前值的比例为70.44%;当前观察没有进入自己的分位样本。
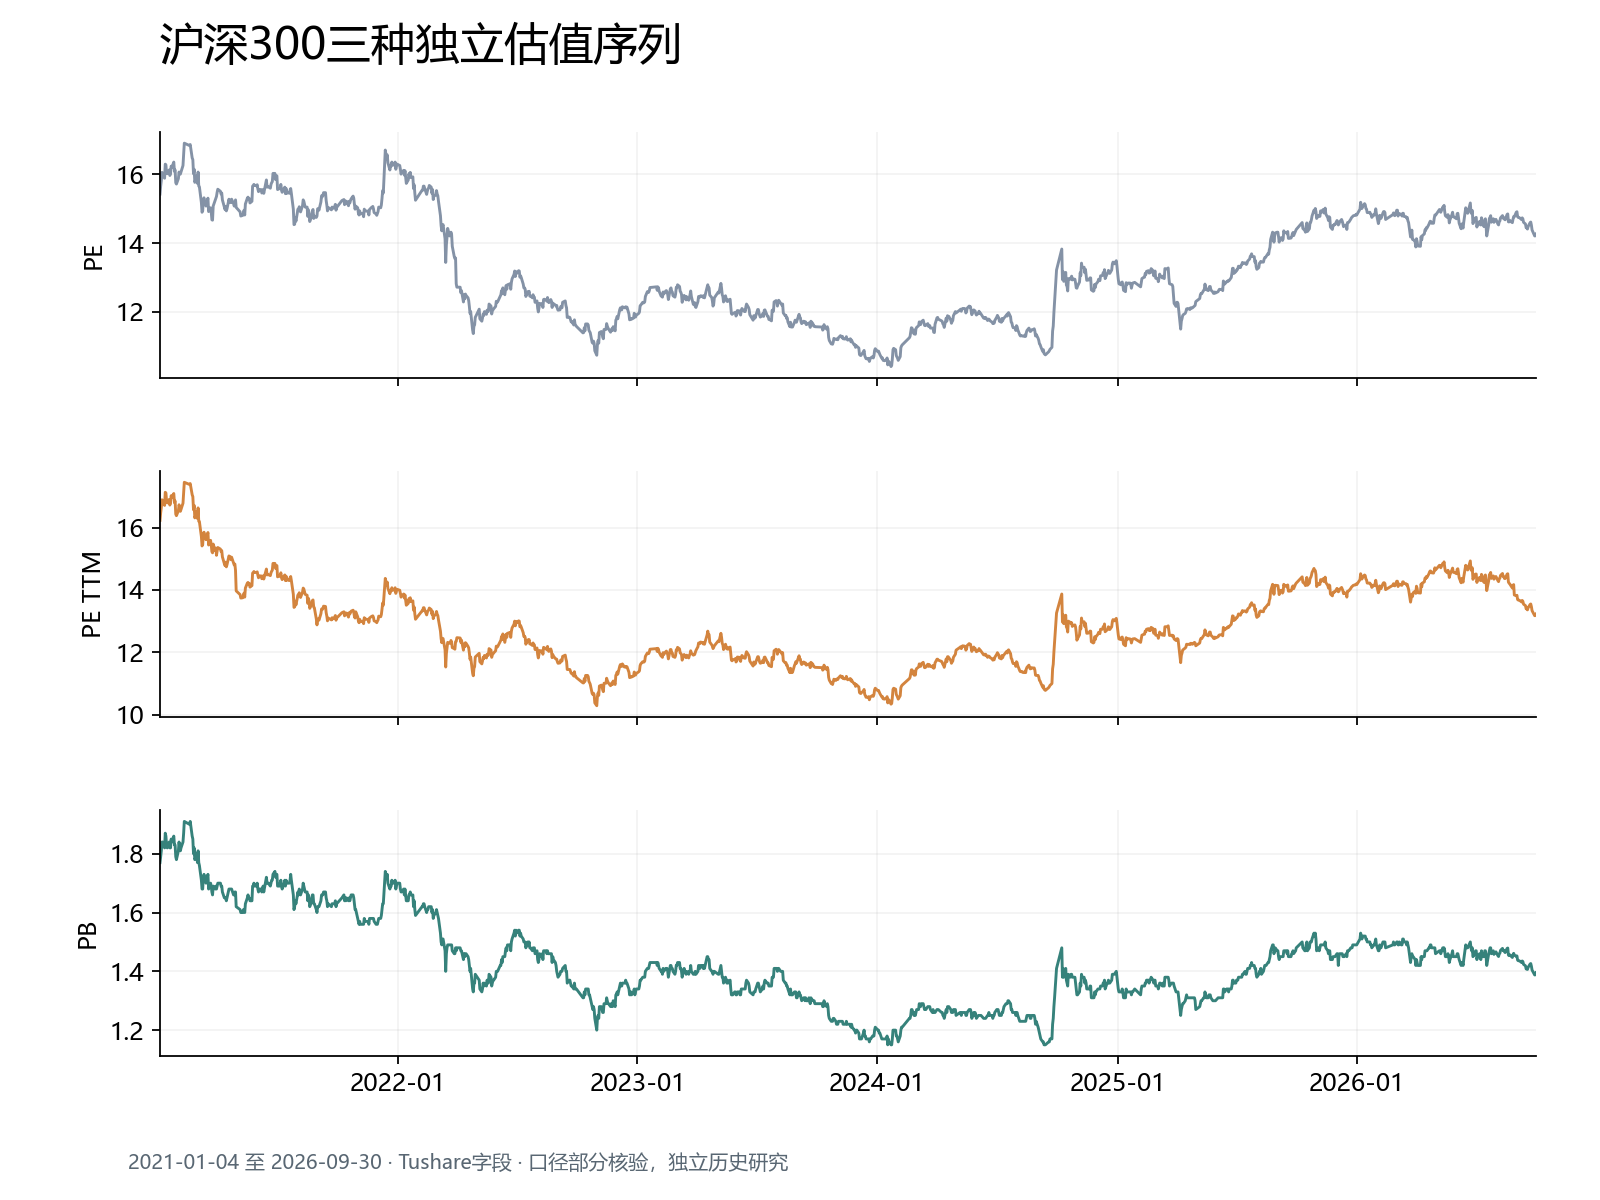
分位描述它在这份历史序列里的位置,不直接代表未来涨跌。字段采用Tushare文档名称,指数汇总、亏损成分处理及历史修订规则尚未完整核验,因此这里保留为独立历史研究,也没有把它替换成中证的peg、PE1或PE2。
复核这组数字
先固定日期和外部预算,再核对每月执行日、买入支出、份额和留存现金,最后检查“持仓市值加现金等于总资产”。每天的价格与估值记录都按已有上交所交易日历检查;1393个收盘点位与之前保存的中证行情交叉比较,差异均在两位小数的舍入范围内。
数据截至2026年9月30日。数据字段和价格代理的说明见文末参考来源。
数据使用范围与后续研究
本文保留截至2026年9月30日的研究快照,原始行情与估值数据不随文上传。数据公开再利用许可仍待确认;计算复核不等于来源口径或使用许可已经完整核验。
这个固定区间可以作为起点问题的例子。进一步可阅读定投换个起点,结果差多少,以及把整数手和派息现金放回ETF回测,分别看多起点和实际交易单位如何改变模拟口径。