把起点换一个月,定投结果可能变得很不一样。与其只展示一段看起来不错的历史,不如把满足同样持有期的起点全部列出来。
这次用截至2026年9月30日的沪深300本地价格快照,按月移动起点,分别比较12、24、36个月。共有58、46、34个完整窗口;每个窗口又计算3种成本情景,共414组模拟。本文没有新增数据请求。
先把两组账户比较清楚
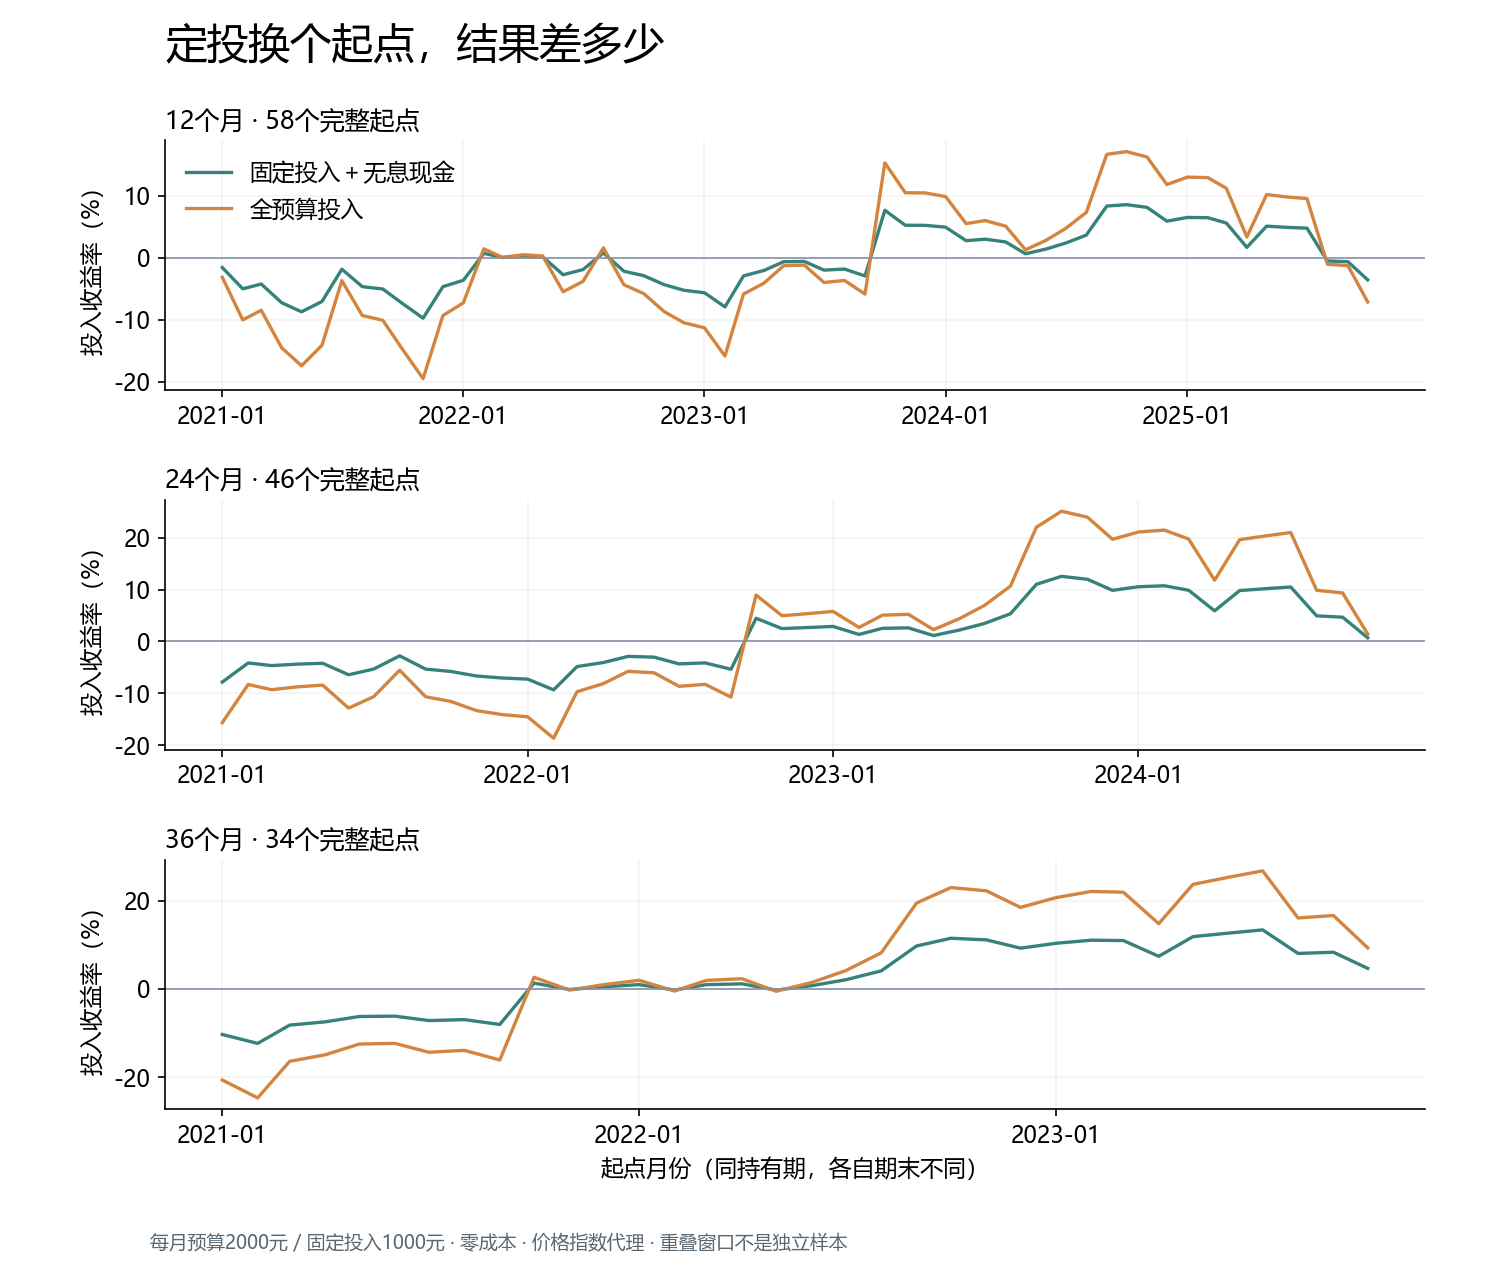
两组每月1日收到相同的2000元预算,首个交易日按收盘点位买入。固定组买入1000元,其余1000元留作无息现金;全预算组买入当月全部2000元。两组都不卖出,期末资产都包含现金。基线买入费率与滑点为零。
这里的“投入收益率”是账户盈亏除以累计外部投入,属于整个账户的持有期结果,尚未年化。12、24、36个月窗口中,两组累计外部投入分别为24000、48000、72000元。
完整起点告诉我们什么
持有12个月,共58个完整起点。固定组投入收益率的中位数为-0.61%,全预算组为-1.23%;两组分别有31个和31个负收益窗口。
固定组最差起点是2021-11,到2022-10-31的收益为-9.75%;最好起点是2024-10,到2025-09-30的收益为8.56%。全预算组在这两个对应窗口的收益分别为-19.50%和17.12%。
持有24个月,共46个完整起点。固定组投入收益率的中位数为1.25%,全预算组为2.49%;两组分别有21个和21个负收益窗口。
固定组最差起点是2022-02,到2024-01-31的收益为-9.35%;最好起点是2023-10,到2025-09-30的收益为12.57%。全预算组在这两个对应窗口的收益分别为-18.70%和25.15%。
持有36个月,共34个完整起点。固定组投入收益率的中位数为1.23%,全预算组为2.47%;两组分别有12个和12个负收益窗口。
固定组最差起点是2021-02,到2024-01-31的收益为-12.33%;最好起点是2023-07,到2026-06-30的收益为13.36%。全预算组在这两个对应窗口的收益分别为-24.67%和26.72%。
这组参数下,固定组只把预算的一半买入,另一半现金没有利息;零成本时,它与全预算组买入同样的时点和价格。因此,固定组账户盈亏恰好是全预算组的一半,收益率也相应减半。亏损窗口里,现金减小亏损;上涨窗口里,也减少收益。这一关系来自投入比例,不能解释为择时能力。
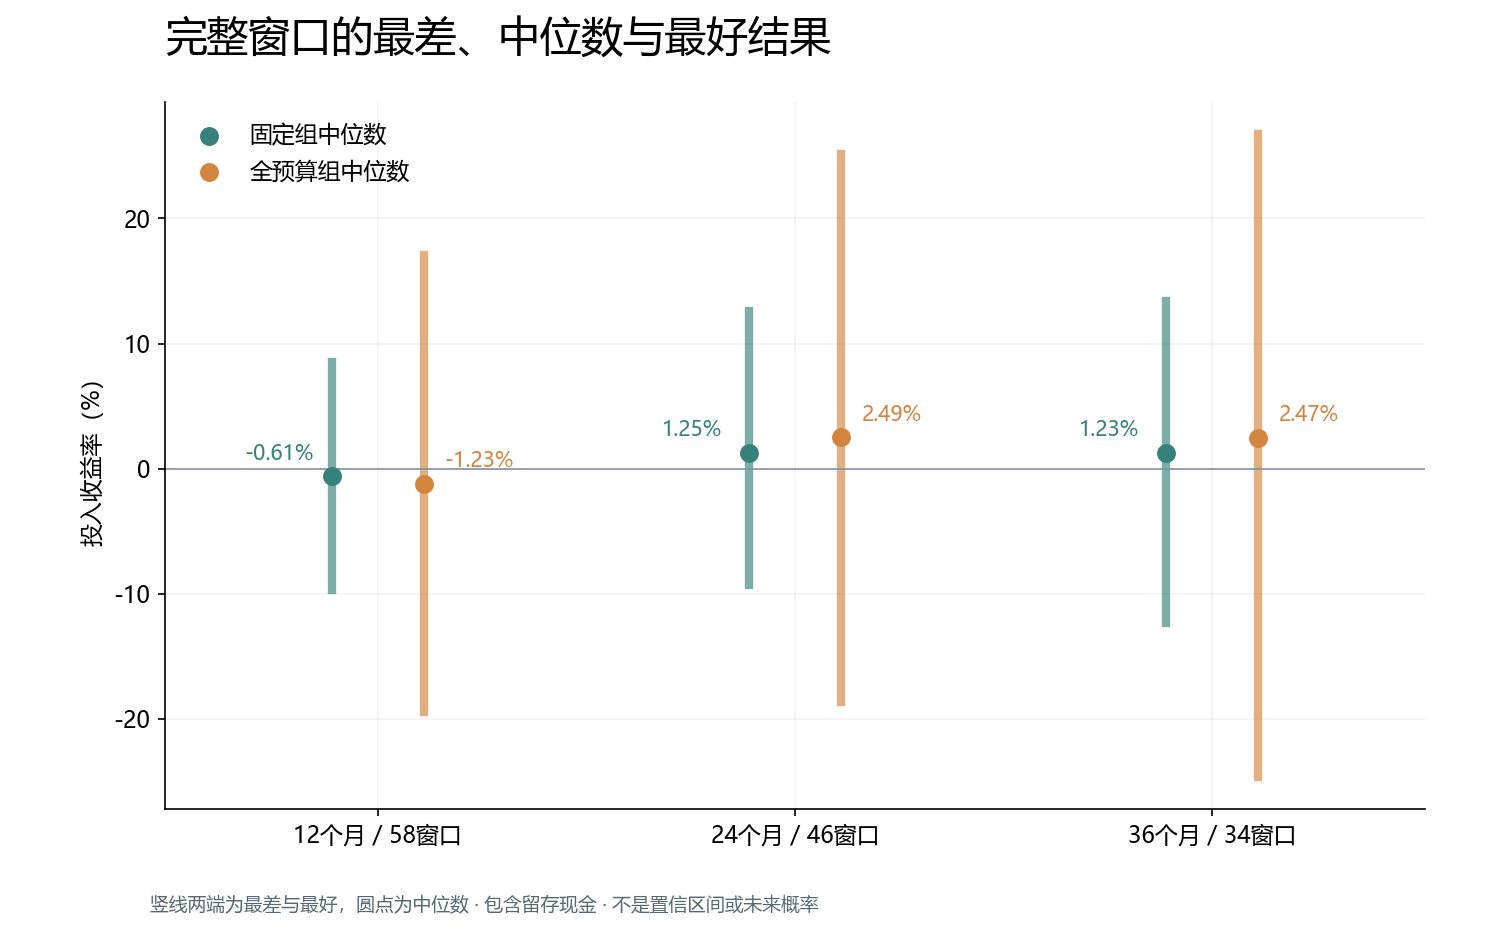
36个月的固定组仍有12个负收益窗口,最差投入收益率为-12.33%。延长到三年,在这份历史里并没有消除亏损。
这些月度窗口相互重叠,例如相邻两个36个月窗口会共享35个月的行情。所以它们不是独立样本,负收益窗口占比也不是未来亏损概率。最晚起点必须有完整持有期,末端不足12、24或36个月的起点分别排除11、23、35个;没有用短区间结果冒充长区间。
年化收益按每笔入金的日期计算
逐月入金意味着资金在账户里停留的时间不同。直接把“盈亏除累计投入”再除以年数,会忽略这个差别。这里用XIRR:每月1日入金视为负现金流,期末全部资产视为正现金流,按实际天数除以365求资金加权年化收益率。留存现金同样计入期末资产,不把每次买入误当作外部入金。
持有12个月时,固定组资金加权年化收益率的中位数为-1.14%,全预算组为-2.27%。
持有24个月时,固定组资金加权年化收益率的中位数为1.19%,全预算组为2.38%。
持有36个月时,固定组资金加权年化收益率的中位数为0.80%,全预算组为1.59%。
另看2021年1月至2026年9月完整69个月区间,固定组资金加权年化为0.73%,全预算组为1.45%;两组对应投入收益率为2.17%和4.33%。年化和投入收益率的分母与时间处理不同,应分别标注。
回撤和成本也一起看
每月追加本金会让资产金额上升,直接对总资产求峰谷回撤可能掩盖亏损。本次先剔除每天开始时的外部入金,再累计单位净值,分别计算两组账户的最大回撤。
在12个月窗口内,固定组账户最大回撤的中位数为-8.93%,全预算组为-17.46%。
在24个月窗口内,固定组账户最大回撤的中位数为-13.29%,全预算组为-25.39%。
在36个月窗口内,固定组账户最大回撤的中位数为-15.92%,全预算组为-30.25%。
以上回撤以负号表示从此前峰值下降的幅度;中位数描述本批窗口,不能代表每一个起点。
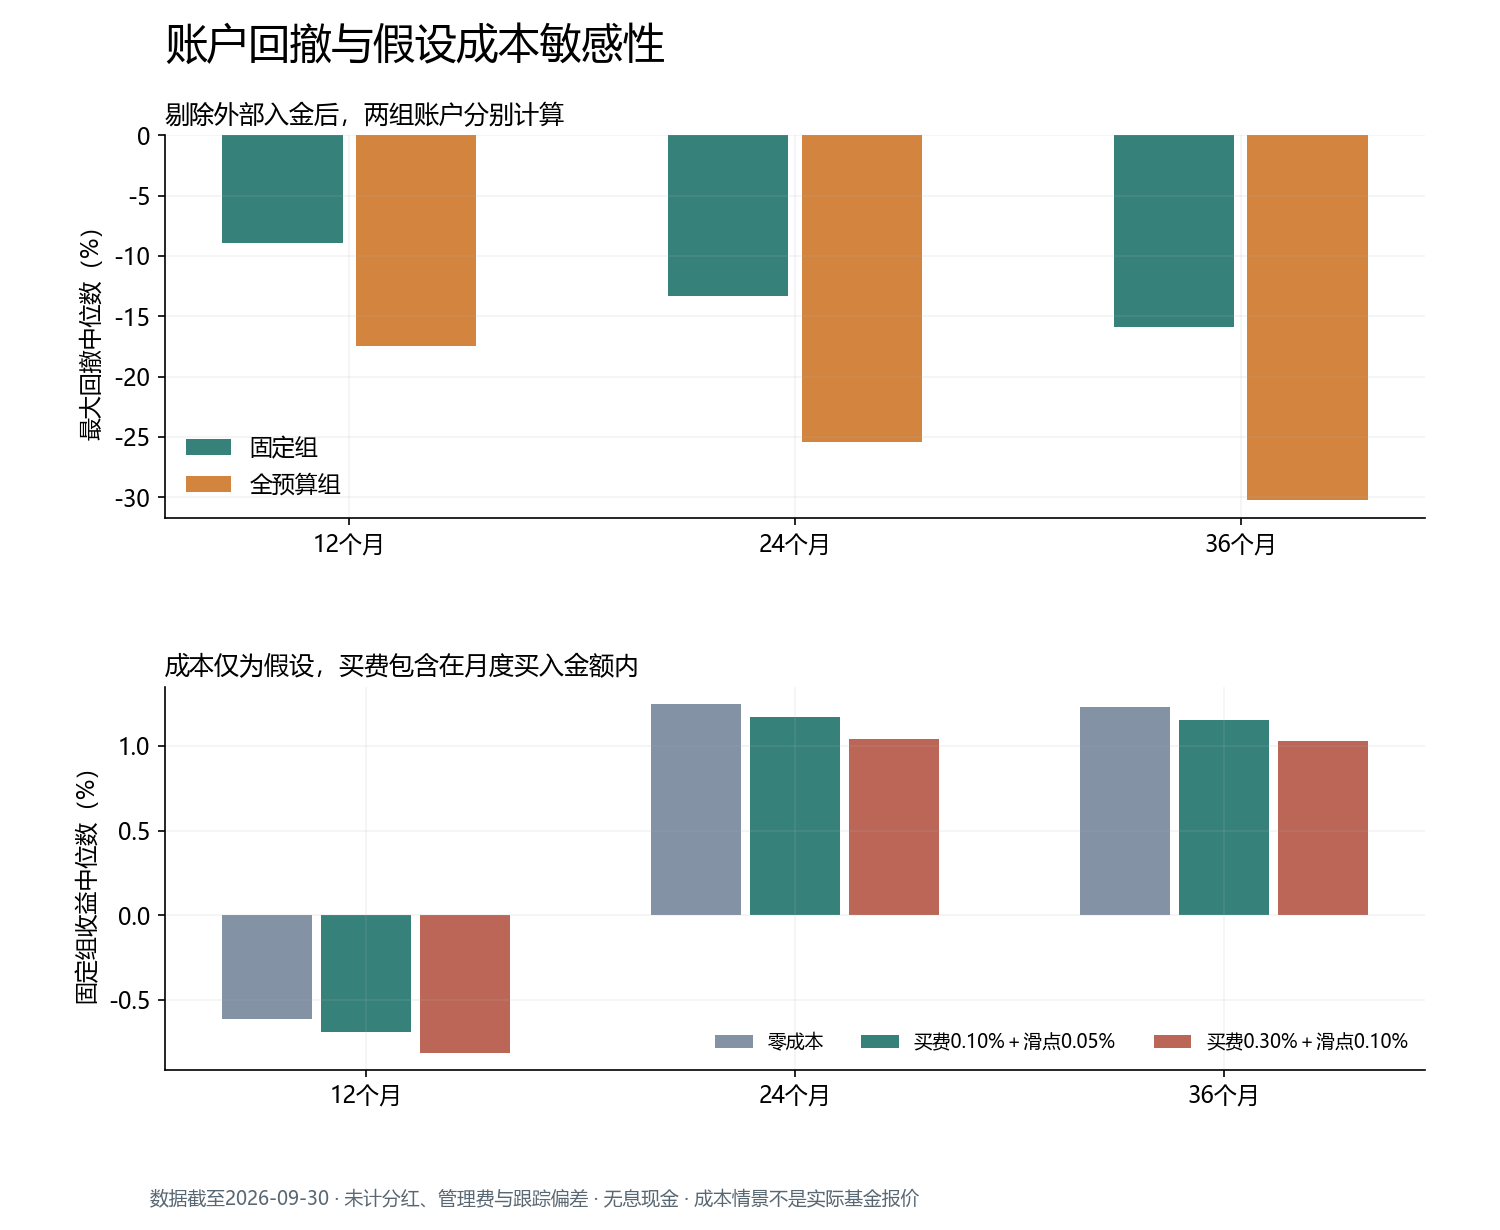
成本敏感性使用相同起点、相同预算与持有期。买费计入月度买入金额,按分舍入;滑点提高执行价格,减少买到的份额。以下只是研究假设,并非某只基金的实际费率报价:
- 零成本基线:36个月固定组投入收益率中位数1.23%,全预算组2.47%。
- 假设:买费0.10%+滑点0.05%:36个月固定组投入收益率中位数1.16%,全预算组2.31%。
- 假设:买费0.30%+滑点0.10%:36个月固定组投入收益率中位数1.03%,全预算组2.06%。
这里同时改变了买入费率与滑点,不能把两者合计的影响全部称为手续费。管理费、现金分红和基金跟踪误差仍未纳入。
怎么复核、怎样复用
完整结果包含414行窗口记录、每月执行日、两组期末资产与现金、费用、收益率、XIRR、账户回撤,以及每个未纳入起点的日期和原因。数据版本与输入文件哈希随结果保存。
计算使用已缓存的1393个交易日价格;上一轮已与中证行情交叉核对。此次又用独立Python Decimal账本、另一种XIRR求解和交易日历核对全部414组模拟,完成19006项数值检查。本地研究工具可以重新指定预算与固定投入金额,也可以导出全部窗口,供后续文章选题使用。
这些是价格指数代理的历史账户研究。零散份额允许成交,现金无利息;未计分红、基金管理费及跟踪偏差。结果不等同于实际基金收益,也不用于预测未来。
数据来源:Tushare 已保存的沪深300价格快照与交易日历;图表和账户模拟由本站计算。数据截止日期为2026年9月30日。