同一只基金,价格没有涨。你又买了一笔,按投入本金算的亏损率却从20%变成10%。
是不是已经少亏了一半?先看亏损金额。
亏损还是200元,只是本金变多了
假设最初买入1000元基金,后来跌到800元,亏了200元。你按当时价格再买1000元,买完后的基金一共值1800元,而累计投入是2000元。
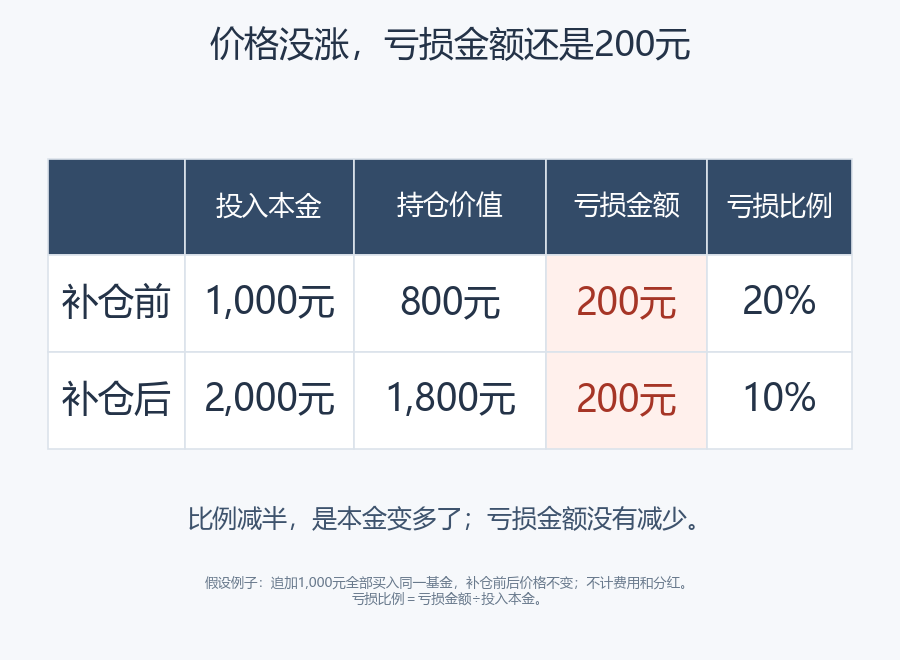
补仓前,200元亏损占1000元本金的20%;补仓后,同样的200元亏损占2000元本金的10%。
比例减半,亏的钱一分没少。新增本金把比例摊薄了。
这个假设例子不计手续费和分红。“亏损率”统一按亏损金额÷投入本金计算,不代表所有平台的收益率算法。
补仓确实改变了什么
首先,回本需要的涨幅变小了。
补仓前,800元要涨回1000元,需要涨25%;补仓后,1800元要涨到2000元,需要涨约11.11%。
因为持有的基金更多了,同样的涨幅能带来更多收益。但基金还没涨,这只是回本门槛的变化,不能当作已经赚回的钱。
与此同时,价格下跌时,亏损增加的金额也会变大。
如果从补仓时的价格再跌10%,不补仓的800元持仓会再亏80元;补仓后的1800元持仓会再亏180元。
涨时多赚,跌时也多亏。回本要求降低了,承担波动的钱也增加了。
看补仓结果,别只盯一个百分数
把三个数字放在一起:亏了多少元、投了多少本金、现在持仓值多少。
亏损率变小,可能只是追加投入改变了比例。补仓最终有没有帮助,还要看之后的价格变化。
一个更好看的百分数,本身不能证明这次买入有效。