同样每月存入2000元,用同一段价格和分红,五年后四个账户的资产分别是124148.70元、129233.10元、124596.60元和129444.60元。差别来自哪里?不能只用“投得多”“佣金低”或“分红再投”一个标签回答。
这次把投入金额、执行日期、佣金和再投设置逐项写清楚,再沿着账本拆解差额。全部行情与分红为原创虚拟示例,不是真实基金历史;结果只用于解释比较方法。
四个方案先放在同一把尺子上
共同区间为2021年1月1日至2025年12月31日,每月1日入金2000元,五年累计外部入金120000元。四个方案使用完全相同的虚拟价格与分红,买100份整数手,计划金额包含佣金,滑点均为0.05%,现金无利息,不卖出。
- 方案A:月投1000元、1日执行、红利留现金。 佣金0.03%,最低5元,作为比较基准。
- 方案B:月投2000元、20日执行、红利再投。 佣金0.03%,最低5元。
- 方案C:月投1500元、10日执行、红利留现金。 佣金0.03%,最低5元,与A、B的收费参数相同。
- 方案D:与B相同,只把最低佣金改为1元。 佣金比例仍为0.03%,执行日和再投设置都不变。
指定日期遇到非交易日,顺延到当月之后首个交易日。红利再投只使用已派息现金,并等待下一次计划买入。它不等于除息日立即再投。
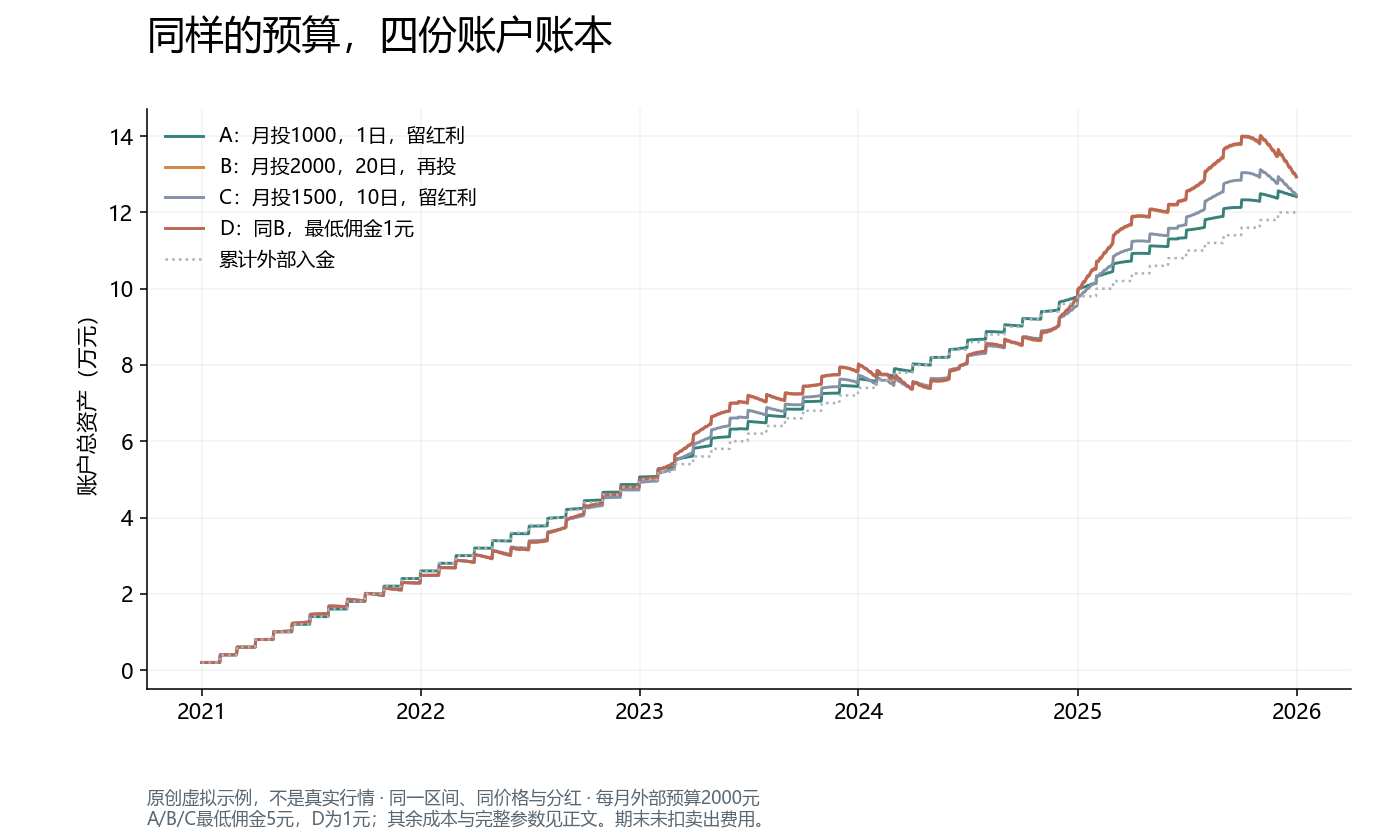
期末金额和中途回撤一起看
- A:期末资产124148.70元,投入收益率3.46%,XIRR为1.34%/年,最大账户回撤-4.37%,期末现金102646.40元。
- B:期末资产129233.10元,投入收益率7.69%,XIRR为2.92%/年,最大账户回撤-19.75%,期末现金28511.80元。
- C:期末资产124596.60元,投入收益率3.83%,XIRR为1.48%/年,最大账户回撤-17.98%,期末现金56694.60元。
- D:期末资产129444.60元,投入收益率7.87%,XIRR为2.99%/年,最大账户回撤-19.67%,期末现金28723.30元。
投入收益率的分母统一是120000元,期末资产包含现金、持仓市值和应收红利。它不是年化;XIRR按模拟现金流日期计算,回撤先剔除外部入金。
A看起来波动较小,不能只归因为“投入一半”。计划1000元还会受到整数手限制:例如首次模拟成交价10.506元,一手100份加5元佣金已需1055.60元,超过计划上限,便保留现金。A最终只持有1900份,现金比例很高;实际仓位不是计划比例的简单复制。
多出的5084.40元,怎样拆开
B比A的期末资产多5084.40元。先看账面组成:现金少74134.60元,持仓市值多79219元,应收红利差为零。三项相加就是5084.40元。
这解释钱放在哪里,还不能解释哪些参数造成变化。于是从A开始,固定按“计划投入→执行日→佣金→滑点→分红再投”的顺序,每改变一步重新模拟。
- 把计划投入从1000元改为2000元,其余仍保持A:期末资产增加4723.70元。
- 再把执行日从1日改为20日:期末资产增加4.60元。
- 佣金比例与最低佣金相同:本步变化为零。
- 滑点相同:本步变化为零。
- 最后开启已派红利再投:期末资产增加356.10元。
4723.70+4.60+356.10=5084.40元,与实际两个方案的期末差额一致。
其中“再投增加356.10元”指这条固定替换路径中的账户变化,不是全部分红金额,也不代表其他区间同样增加这个数。B与A累计已派红利相差1620元,持仓与分红资格不同,这笔账目差已经参与资产结果,不能再加到5084.40元上。
费用少了,账户差额未必只等于省下的费用
D与B只有最低佣金不同,D的期末资产多211.50元。累计佣金从300元降为60元,少付240元。为什么期末没有正好多240元?
因为佣金会影响当时能买几手、余款现金和后续资产路径。即使最终份额一样,不同日期的成交数量或现金仍可能不同。费用差和总资产差是两个应分别核对的数字。
在D相对A的固定替换路径中,五步变化依次为4723.70元、4.60元、240元、零、327.60元,合计5295.90元。而B的再投步骤是356.10元:先改变最低佣金,再打开再投,后一步所处的账户状态已经变了。
因此,路径拆分的各步之和能对上总差额,交互影响的分配仍受替换顺序影响。它不是唯一因果解释,更不能把路径里的佣金贡献和实际账本中的佣金差重复相加。
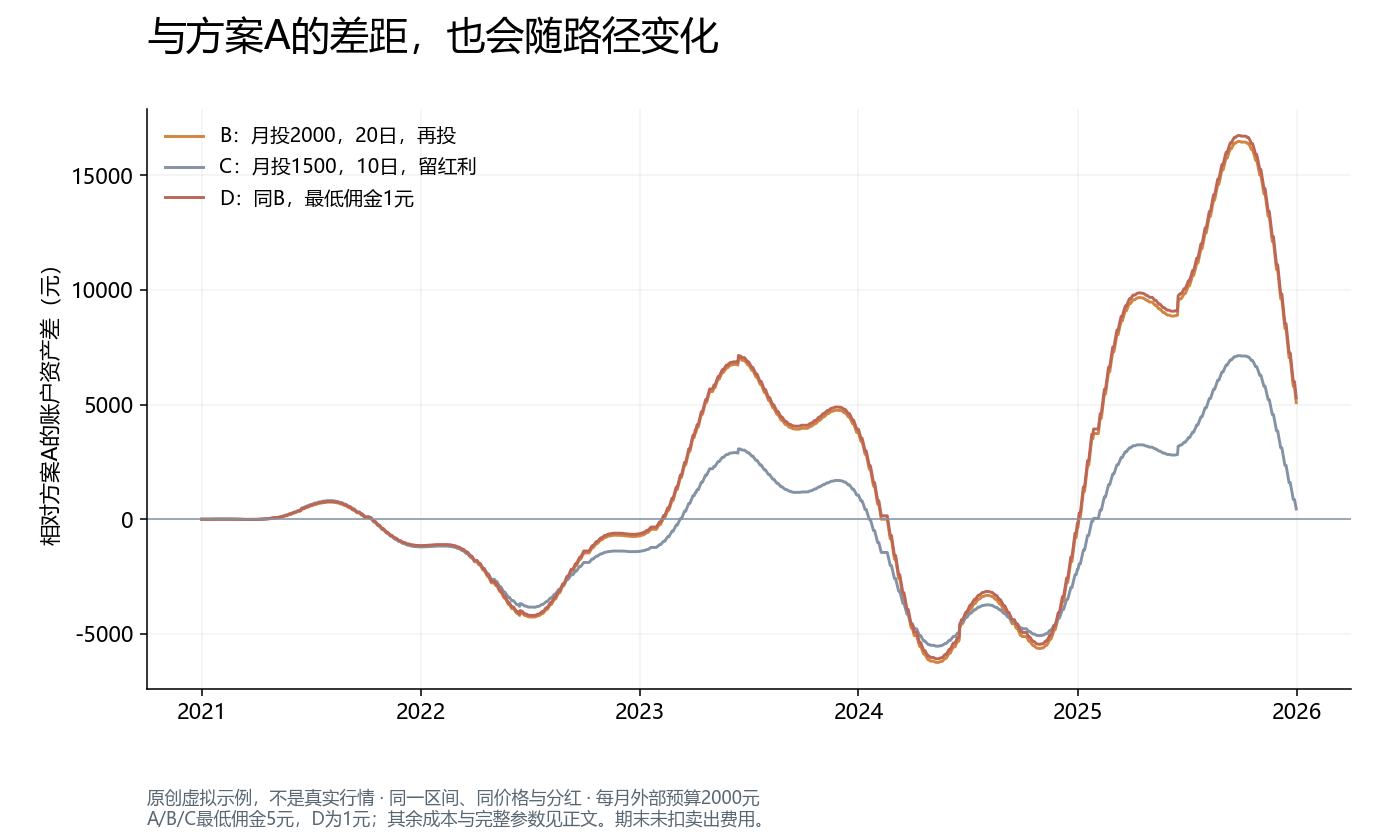
少改一些参数,比较才容易解释
C比A多447.90元。沿同一顺序,投入金额变化带来480元,执行日期变化带来-32.10元,其余参数相同,合计447.90元。这份虚拟数据中的日期变化并没有让C获益。
每日差额图也显示,B、D与A的差距曾多次从正变负。只盯着最后一天选冠军,会遗漏持有过程、现金比例和回撤。
这组模拟没有寻找最优方案,没有证明20日比1日更好,也没有证明再投或低佣金在所有样本中都有同样贡献。模拟使用收盘价与假设滑点,不覆盖真实成交;期末资产未扣卖出费用。
可以在文章工作台按本文参数保存四个方案,选A作基准,生成差额说明,并从结论卡定位到每日账本。核对时先确认区间、外部预算和数据相同,再区分“账面组成差”“实际费用差”和“固定顺序的重算贡献”。
文章与配图依据同一份原创虚拟数据整理;四个方案的计算结果均经金额、收益率、独立XIRR及路径差额核对。