每月定投1,000元,赚到10%就卖掉,下个月重新开始。这样做,似乎既能落袋为安,又不会耽误继续投资。
可卖掉之后,如果马上把钱全部投回去,长期下来,结果会更好吗?
我们把沪深300、中证500和创业板的起点逐月往后挪,分别模拟投1年、3年和5年,得到1,386组历史对照。
在这批历史里,持续定投的期末资产更高的区间,明显更多。
先说清楚:卖掉的钱,下个月怎么办
两种做法,每月新增的本金都是1,000元,开始和结束日期也完全相同。
- 持续定投:每月月初买入,一直持有。
- 10%止盈后再投:每月月初检查一次,持仓扣除模拟卖出成本后,比本轮累计买入成本高出10%,就全部卖出。当月不买;下个月把卖出款、未用余额和新增的1,000元一起投入,重新开始。
这里测的是“卖后次月全部买回”。换成每天检查、只卖一部分,或者等下跌后再买,属于其他策略。
289组更高,762组更低
1,386组对照中,止盈后再投的结果是:
- 289组:期末资产比持续定投更多,占20.9%。
- 762组:期末资产更少,占55.0%。
- 335组:没有触发止盈,结果相同,占24.2%。
把没有触发止盈的区间拿开,只看真正卖过的1,051组,止盈后再投胜出的占比也只有27.5%。
分开看指数和持有期,结果如下:
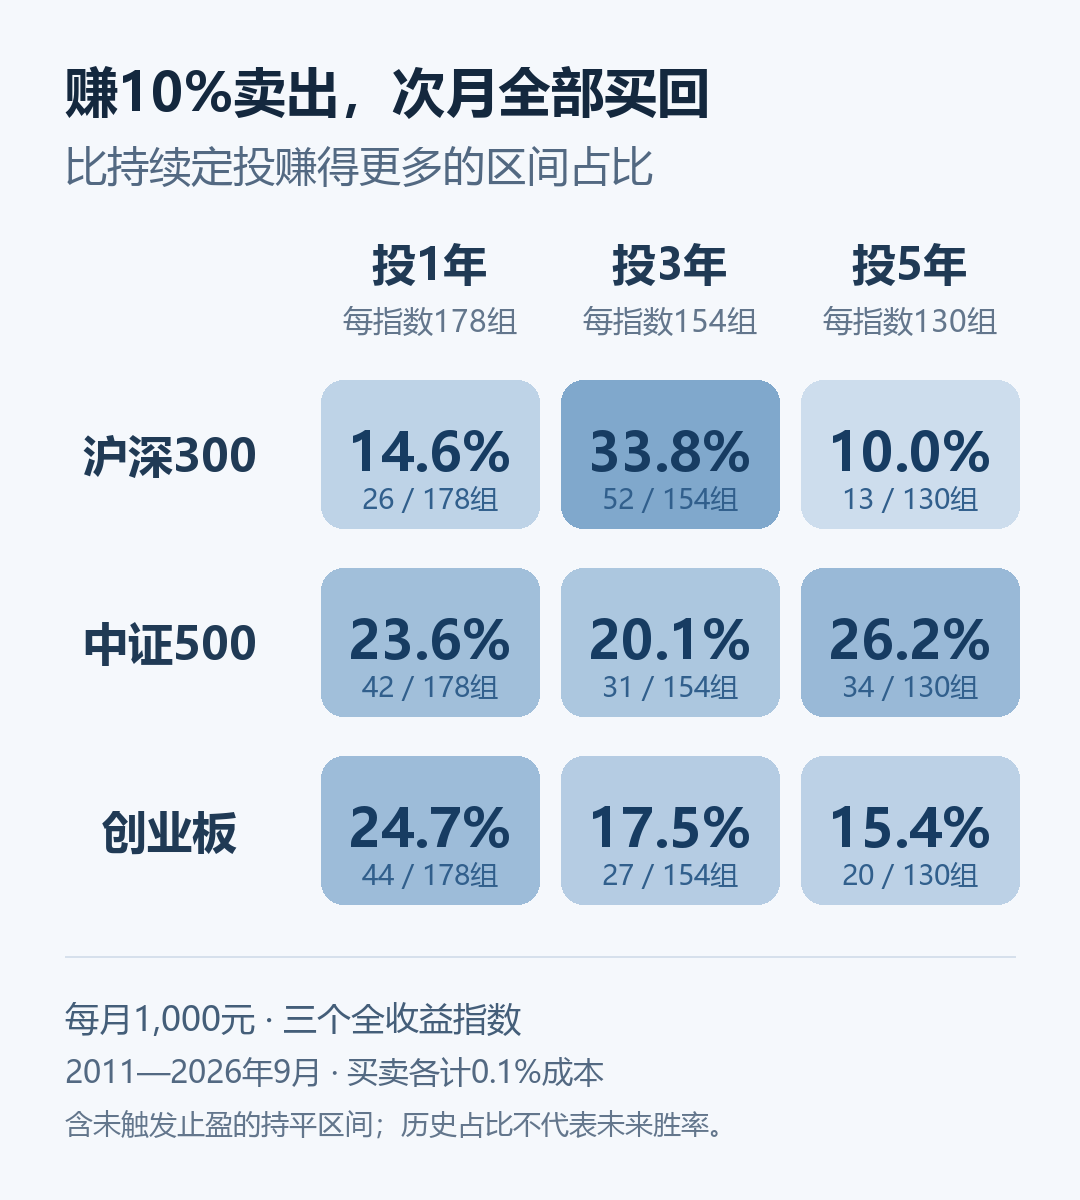
它也有占优的时候。例如,沪深300的154个三年区间中,52个是止盈后再投更高;但仍有74个是持续定投更高,另外28个没有触发止盈。
一次卖得漂亮,和一套规则长期更划算,是两回事。
差多少,比只看胜负更重要
如果总共只差几元,确实不值得多折腾一步。
这次五年区间里,每组累计新增本金都是60,000元。把“止盈后再投减去持续定投”的资产差额排序,处在中间的结果是:
- 沪深300:止盈后再投少1,914元。
- 中证500:少1,853元。
- 创业板:少7,695元。
这些是差额的中位数,不是挑出来的最大差距。
问题出在卖出后的安排。赚10%时卖掉,确实结束了这一轮持仓;可下个月无条件买回,如果价格已经更高,同一笔钱就只能买到更少的份额。若市场继续上涨,短暂离场也会错过其中一段。
交易费用会增加损耗,但不是唯一原因。把交易成本降到零重新算,整体仍是持续定投更高的区间更多。
想减轻波动,留现金是另一种选择
我们还测了另一种处理:达到10%卖出后,卖出款留作现金,以后只用每月新增预算和未用余额继续投。
以“最大回撤至少比持续定投少1个百分点”为标准,次月全额买回的做法有22.3%的区间达标;卖出款留现金,则提高到53.1%。
但留现金也有代价:1,386组中,653组的期末资产低于持续定投,398组更高,335组持平。
这更像是用一部分后续上涨空间,换取较低的持仓波动。它不保证收益更高,也只能在止盈触发后才开始减少持仓。
对普通定投者,有什么启发
如果目标是长期积累,打算卖完下个月又全部买回,这批历史更支持把持续定投作为默认做法。 固定“赚10%就卖”没有显示稳定的收益优势。
如果目标是逐步把钱留给未来支出,卖出后保留现金,才更符合减少持仓的目的;同时要接受市场继续上涨时,自己可能少赚。
止盈规则里,除了“赚多少卖”,还需要写清楚“卖掉的钱,之后放在哪里”。这半套安排,直接影响你得到的是短暂离场,还是实际降低持仓。
测试范围为2011年1月至2026年9月,使用三个全收益指数模拟,包含分红再投资,并非某只基金的实盘收益。月初交易,以前一交易日价格判断;假设买卖各计0.1%成本,现金无息,未计基金管理费和跟踪误差。期末资产包含持仓与全部现金,回撤剔除了新增本金的影响。
相邻区间有重叠,历史胜出比例不代表未来胜率。按不重叠区间、不同阶段和其他止盈比例复核后,整体方向没有反转。