每月存入2000元,五年后账户有128872.40元,能不能直接说投资涨了六十多倍?当然不能。大部分资产来自累计投入的120000元本金。剩下的8872.40元,才是这份账本里的金额盈亏。
下面把一份完整ETF模拟账本拆成收益、现金和回撤三个问题。全部价格与分红都是原创虚拟示例,不是沪深300、510300或其他基金的真实历史,也不是未来收益预测。
先固定参数,再读结果
模拟区间为2021年1月1日至2025年12月31日。每月1日收到2000元外部预算,当月1日或之后首个交易日执行一次,计划投入2000元,金额包含佣金。只能买100份整数手;佣金比例0.03%,每笔最低5元,买入滑点0.05%。分红到账后留作现金,现金无利息,不卖出。
这组参数模拟出期末总资产128872.40元。减去累计入金120000元,盈利8872.40元;再除以累计入金,投入收益率为7.39%。
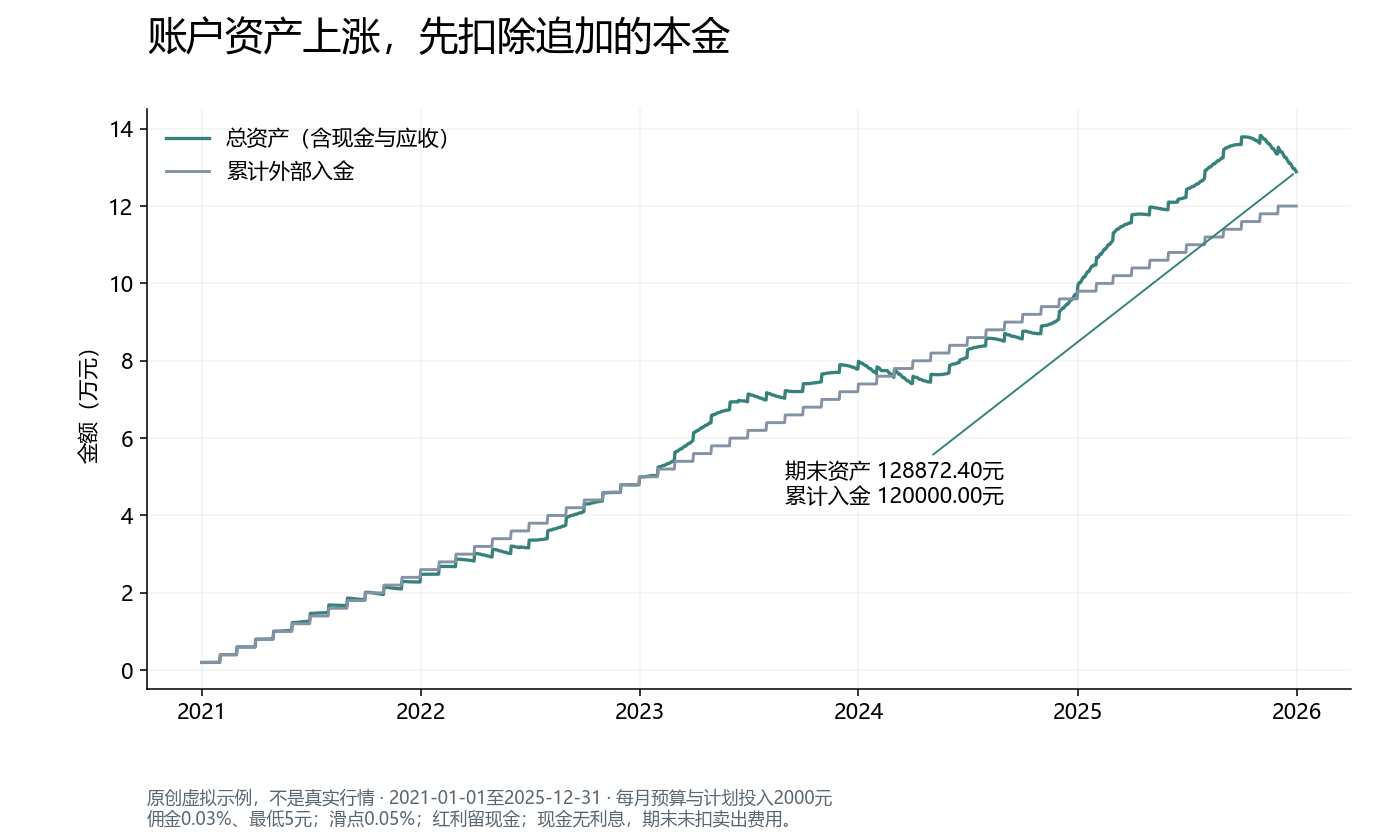
这个7.39%没有考虑每笔钱进入账户的时间,也不是年化。另按实际模拟入金日期计算XIRR,得到2.81%/年。两者回答不同问题,不能因为数字大小不同就判断哪一个算错了。
每月计划全额投入,为什么还剩近四万元现金
期末持有7900份,模拟收盘价11.317元,持仓市值为89404.30元。留存现金39468.10元,应收红利为零,三项相加正好是128872.40元。
计划投入2000元不等于每次都能花完2000元。整数手、价格档和佣金会限制可买数量。第一笔交易就很直观:模拟收盘价10.5元,加滑点并向上取价格档后,买入价为10.506元。买100份需要1050.60元,再付5元佣金,总支出1055.60元。买200份已超过当次预算,所以余款944.40元留在账户。
之后每次计划买入仍受当次计划上限约束,并不会自动把所有历史余款都投进去。这份模拟还把已派息红利留作现金。因此,图里的总资产必须包含现金;不能只看7900份持仓就把未买入的预算当成损失。
累计佣金为300元,已派息红利为1950元。佣金已经进入每笔支出,红利已经进入账户现金与资产;不能在期末资产上再扣一次佣金,或再加一次全部分红。
期末赚钱,中途仍可能经历回撤
这份账本的最大账户回撤为-18.96%。它不是把账户金额从最高点直接减到最低点,而是先剔除外部入金,计算账户单位净值,再看相对此前峰值的下降。
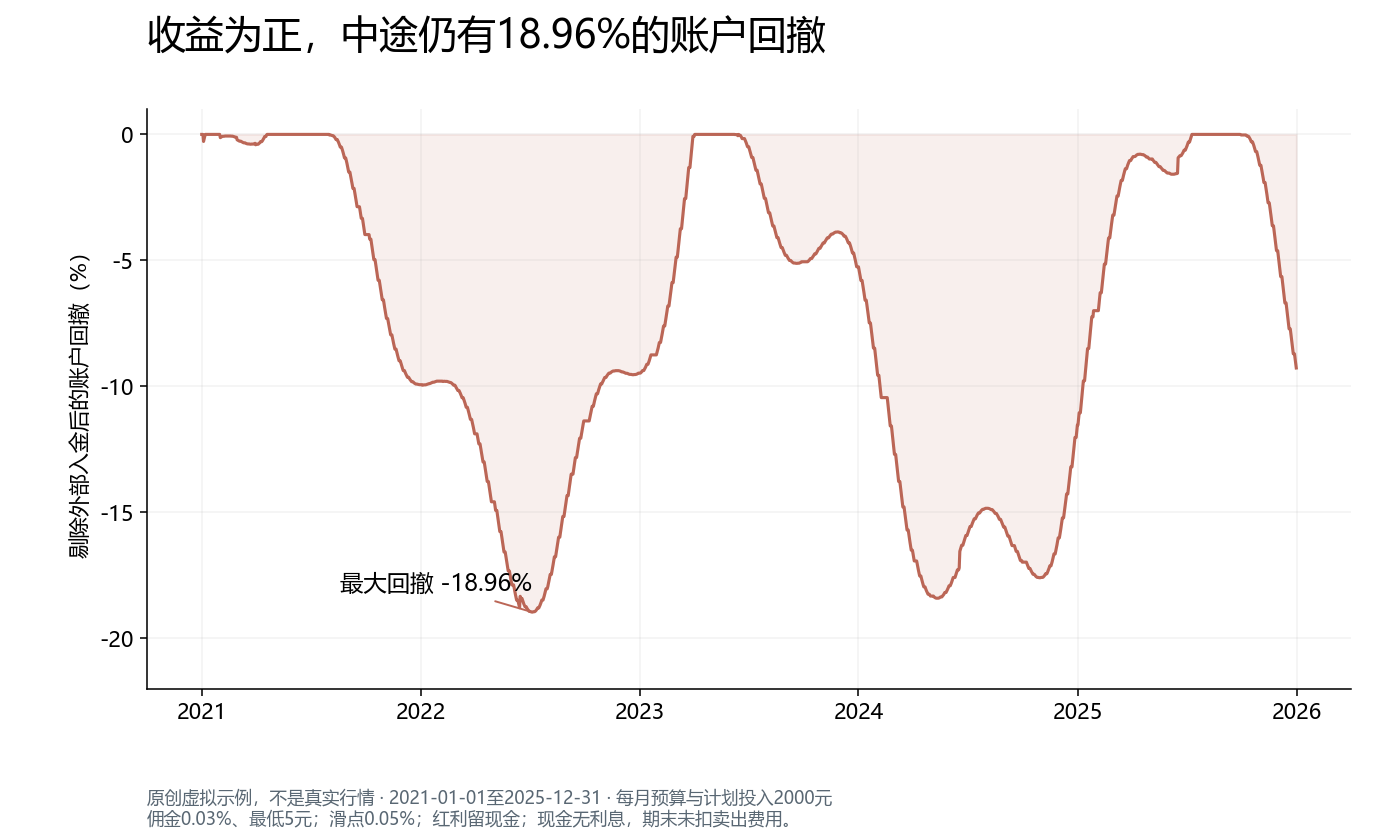
不断追加本金会推高账户总额,却不会自动修复投资表现。因此,期末投入收益率7.39%、XIRR为2.81%/年、最大回撤-18.96%,可以同时成立。前两项看终点和资金时间,回撤看中途路径。
最大回撤也不同于最后一天的回撤。这个示例在期末仍比账户单位净值此前峰值低约9.27%;-18.96%记录的是整个区间经历过的最深跌幅。
分红到账,不是再赚一次
登记日收盘持仓确定分红资格,除息日记应收红利,派息日再把应收转成现金。派息时,现金增加、应收减少,不能把同一笔钱算两次收益。
本例没有开启红利再投。若另做再投方案,也只能在红利实际派息后、下一次计划买入时使用,不能假设除息日已拿到现金。
这些按日时序是研究假设,真实券商的到账与成交时刻可能不同。模拟采用收盘价加滑点,不覆盖实时价差、流动性或实际成交;期末资产尚未扣卖出费用。
自己复核时,沿着账本查三步
先看累计外部入金与期末资产,确认金额盈亏和收益率分母。再核对“持仓市值+现金+应收红利=总资产”,尤其留意整数手余款和分红。最后查看剔除入金后的单位净值与回撤,避免把追加本金当成收益。
可以在研究工具中用默认原创虚拟数据,按本文参数运行市价模拟,点击图表定位日期,逐笔查看现金和资产组成。只改变一个参数后重新计算,更容易看清差异发生在哪里。
这份示例说明如何读账,不给出最优预算比例或未来收益承诺。